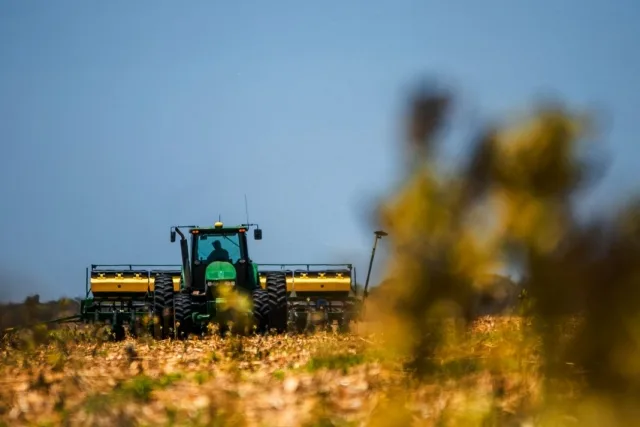
O Brasil passou a contar com um novo marco legal para o seguro rural. Sancionada pelo presidente Luiz Inácio Lula da Silva, a Lei nº 15.526/2026 aperfeiçoa as regras do setor e amplia os mecanismos de proteção para produtores diante de perdas provocadas por fenômenos naturais, pragas, doenças e outros eventos que afetem a atividade agropecuária.
A nova legislação estabelece que o seguro rural é um instrumento tanto da política agrícola quanto da política de seguros. O texto também determina regras mais claras para a contratação das apólices e para a regulação dos sinistros.
Entre as mudanças está a definição de prazos para o pagamento das indenizações. Nos casos em que não seja necessária vistoria presencial relacionada à colheita ou à liberação da área, a regulação do sinistro deverá ocorrer em até 15 dias após a comunicação feita pelo segurado. Já a liquidação dos sinistros terá prazo máximo de 30 dias, contado a partir da entrega da documentação exigida ou da realização da vistoria, quando necessária.
A lei também fortalece a relação entre seguro rural e crédito agrícola. As apólices poderão integrar as garantias de operações de crédito rural, e financiamentos protegidos por seguro poderão ter benefícios como condições favorecidas de juros, prazos e limites, além de prioridade no acesso ao crédito e possibilidade de financiamento do prêmio do seguro.
Outro ponto importante é a criação de uma estrutura para ampliar a cobertura de riscos considerados suplementares. A União poderá participar de um fundo específico destinado a complementar a proteção oferecida pelo mercado de seguros rurais. O fundo poderá contar ainda com a participação de seguradoras, resseguradoras, empresas da cadeia do agronegócio e cooperativas de produção agropecuária.
A legislação também determina que as despesas relacionadas à subvenção ao prêmio do seguro rural não sejam submetidas a limitação de empenho e movimentação financeira, reforçando a previsibilidade do programa de apoio aos produtores.
Com as novas regras, o seguro rural passa a ter uma estrutura legal mais detalhada para proteger produtores contra diferentes tipos de riscos e, ao mesmo tempo, oferecer maior previsibilidade para operações de financiamento e para a continuidade da produção agropecuária.